Advierten riesgos de diseño e implementación en Ley de Economía Digital
La digitalización de los pagos en México podría profundizar las brechas de inclusión financiera si se convierte en una obligación antes de garantizar el acceso a internet, servicios bancarios y mecanismos de protección contra fraudes, según México Evalúa.
El centro de análisis advirtió que la Ley de Economía Digital, aún en discusión, presenta riesgos de diseño e implementación que podrían excluir a trabajadores informales, personas mayores y comunidades rurales.
En el análisis Digitalizar los pagos en México: una oportunidad para la Ley de Economía Digital, el México Evalúa señala que la iniciativa permitiría a Hacienda determinar los sectores y actividades en los que los pagos digitales serían obligatorios, sin establecer condiciones suficientes para comprobar que la población y los negocios cuentan con las herramientas necesarias para adoptarlos.
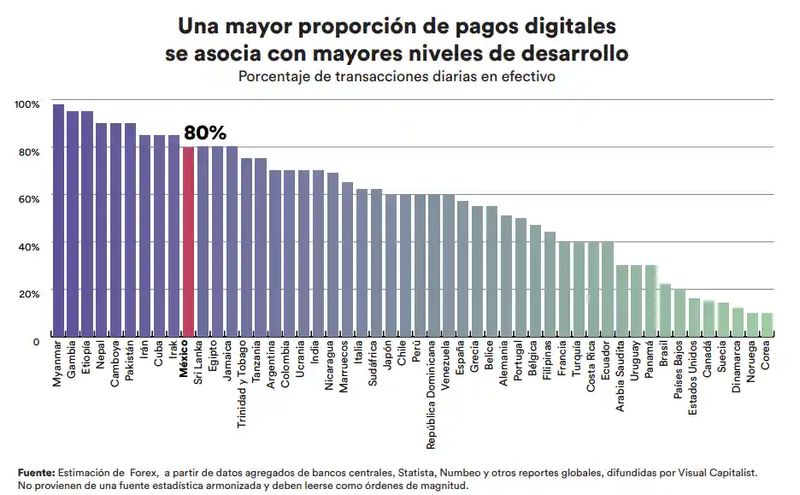
El diagnóstico parte de una economía donde el efectivo sigue siendo el medio de pago predominante en numerosas transacciones.De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, 85.2% de los adultos utiliza efectivo para compras de hasta 500 pesos, mientras que 73.5% lo hace para montos superiores. A su vez, la Encuesta Nacional de Financiamiento de las Empresas (ENAFIN) 2024 muestra que 86% de las microempresas acepta efectivo, frente a 76% de las pequeñas, 65% de las medianas y 58% de las grandes.
Aunque el país cuenta con herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi y DiMo, su disponibilidad no garantiza que todos puedan utilizarlas. México Evalúa identificó un problema de coordinación entre consumidores y comercios: los negocios tienen pocos incentivos para aceptar pagos digitales si sus clientes siguen utilizando efectivo, mientras que los usuarios tienen menos motivos para cambiar cuando los establecimientos no ofrecen alternativas accesibles.
Esta situación también tiene implicaciones para la inclusión financiera. El análisis cita un estudio de la extinta Comisión Federal de Competencia Económica según el cual 52% de los trabajadores informales carece de acceso a servicios financieros, frente a 11% de los trabajadores formales. Además, las operaciones en efectivo generan menos registros de transacciones, lo que puede dificultar la construcción de historiales financieros útiles para acceder a créditos, ahorros y seguros.
Riesgos en el diseño y la implementación
Uno de los principales señalamientos es que la iniciativa no condiciona la obligatoriedad de los pagos digitales a garantías previas de conectividad, ciberseguridad y capacitación. México Evalúa planteó que, antes de restringir el efectivo, las autoridades deberían verificar que existen servicios financieros accesibles, infraestructura digital suficiente y mecanismos de protección frente a fraudes.
El centro de investigación también advirtió que los plazos establecidos para implementar la medida podrían resultar insuficientes. Los artículos transitorios contemplan 15 días hábiles para que Hacienda determine los sectores sujetos a las nuevas disposiciones y otros 15 días para que las autoridades correspondientes emitan las reglas de transición, lo que podría acelerar los cambios sin un diagnóstico adecuado de las condiciones de cada actividad económica ni una consulta suficiente con los sectores afectados.
Además, la propuesta presidencial no establece con claridad los indicadores que deberían utilizarse para determinar si una región o sector está preparado para operar exclusivamente con pagos digitales. Tampoco contempla un mecanismo definido para que las personas afectadas presenten reclamaciones.
México Evalúa identificó otros pendientes relacionados con la protección de datos personales, la interoperabilidad entre plataformas y la prevención del fraude digital.
Advirtió que el uso de herramientas que concentran información financiera y personal requiere reglas claras sobre el tratamiento de los datos, el consentimiento de los usuarios y la supervisión de las operaciones. Sin estas garantías, los incidentes de seguridad podrían debilitar la confianza y provocar que las personas regresen al efectivo.
Incentivos antes que restricciones
Para reducir estos riesgos, México Evalúa propuso una transición gradual que priorice los incentivos sobre las prohibiciones. Entre sus recomendaciones están ofrecer beneficios fiscales y periodos de adaptación a los negocios, además de establecer esquemas de educación financiera y digital dirigidos a grupos que enfrentan mayores barreras de acceso, como personas de bajos ingresos, adultos mayores y habitantes de comunidades rurales.
También planteó establecer estándares de interoperabilidad para facilitar las transferencias entre distintos sistemas, fortalecer los mecanismos de protección y reclamación y publicar estudios de viabilidad antes de imponer restricciones. Estas evaluaciones deberían incluir indicadores transparentes de cobertura financiera y digital, metas intermedias y plazos que permitan medir los avances.
Experiencias internacionales
El análisis retomó experiencias internacionales para mostrar que la adopción de pagos digitales requiere condiciones institucionales y tecnológicas. Mientras sistemas como Pix, en Brasil, y PromptPay, en Tailandia, han impulsado las transacciones digitales mediante herramientas interoperables y el uso de transferencias gubernamentales, la desmonetización de India en 2016 ilustra los riesgos de acelerar cambios sin considerar suficientemente las condiciones de acceso.
Para México Evalúa, la Ley de Economía Digital representa una oportunidad para ampliar la inclusión financiera y favorecer la formalización económica, pero su efectividad dependerá de cómo se diseñen y apliquen sus disposiciones. Sin conectividad, protección contra fraudes, capacitación e incentivos adecuados, advierte, la transición podría trasladar los costos de la digitalización a quienes tienen menos posibilidades de adaptarse.